
Sabit Kıymetler ve Amortisman
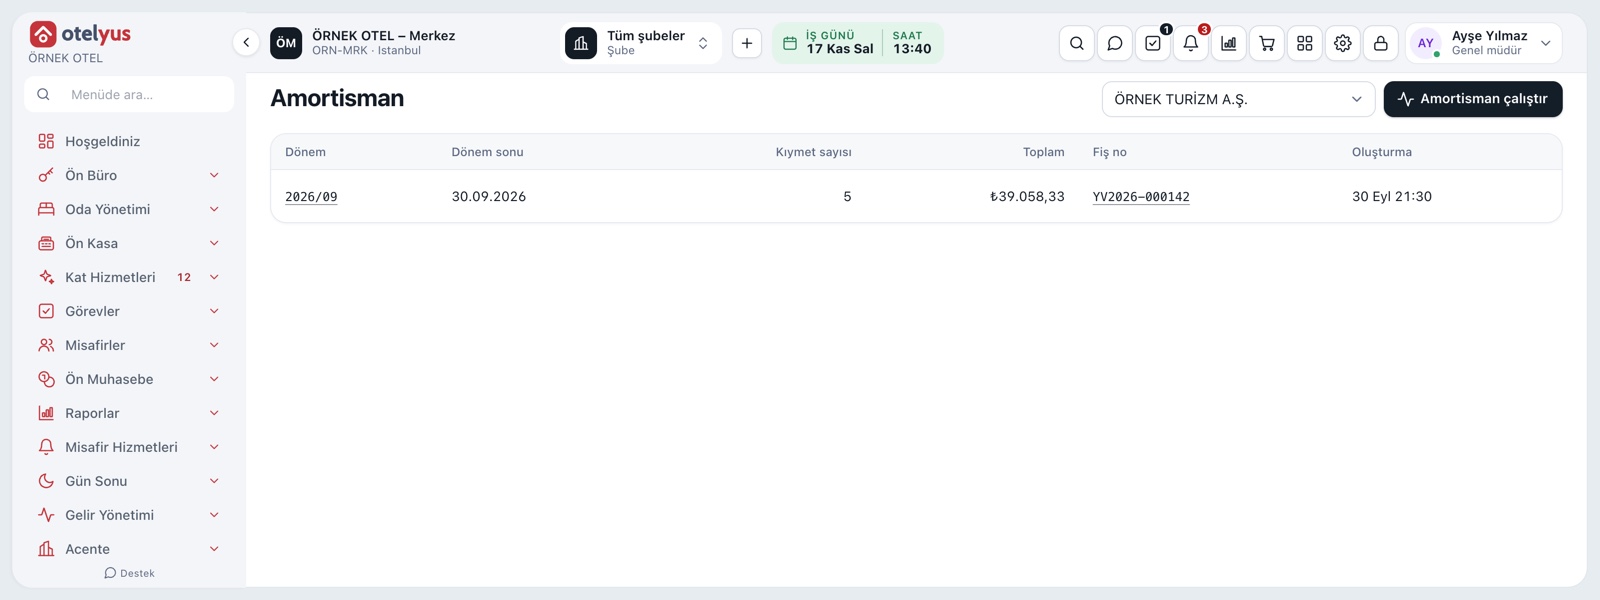
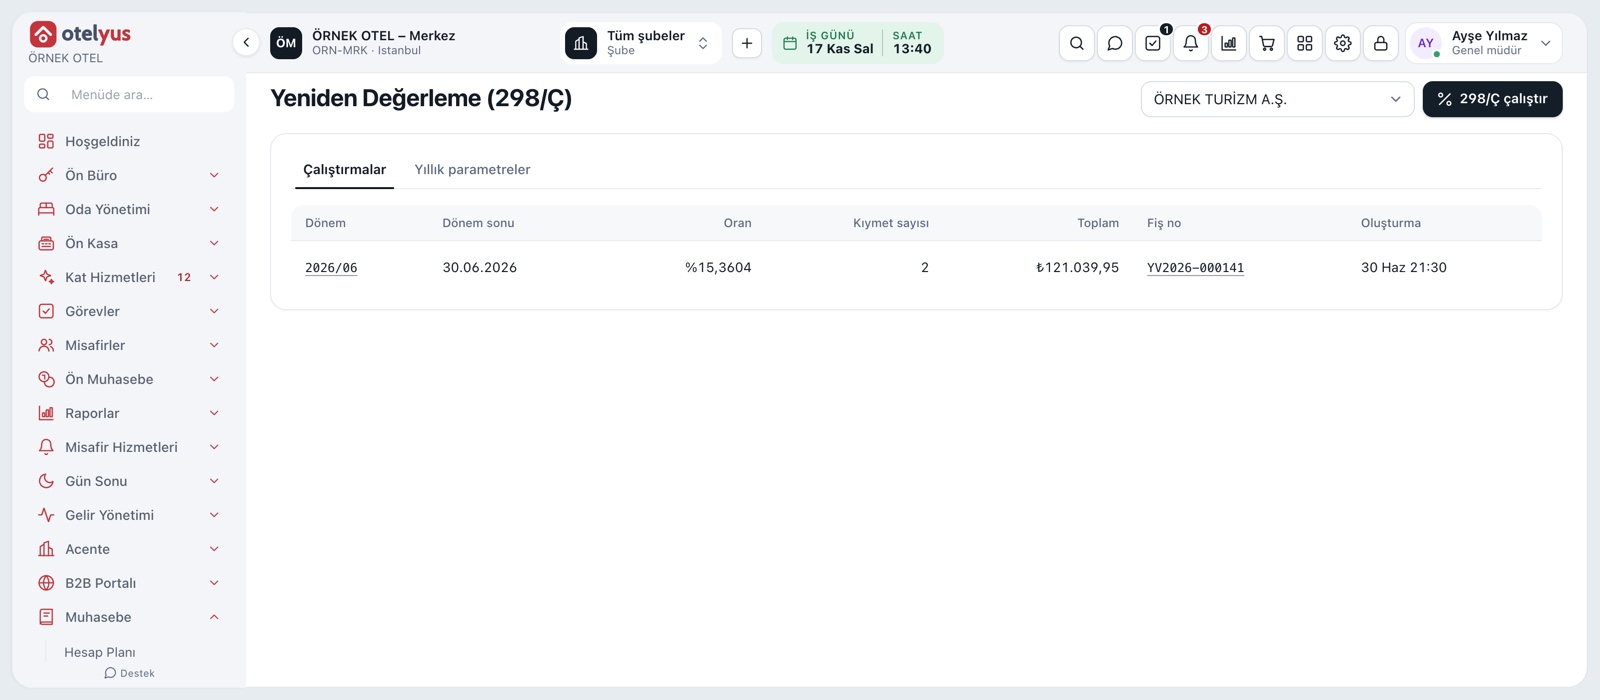
Sabit kıymetlerinizi kart olarak tutar, amortismanı dönem sonunda önizleyip fişe yazarsınız. Gruplar hesap planına bağlıdır; yeniden değerleme ve elden çıkarma da aynı yerden yönetilir.
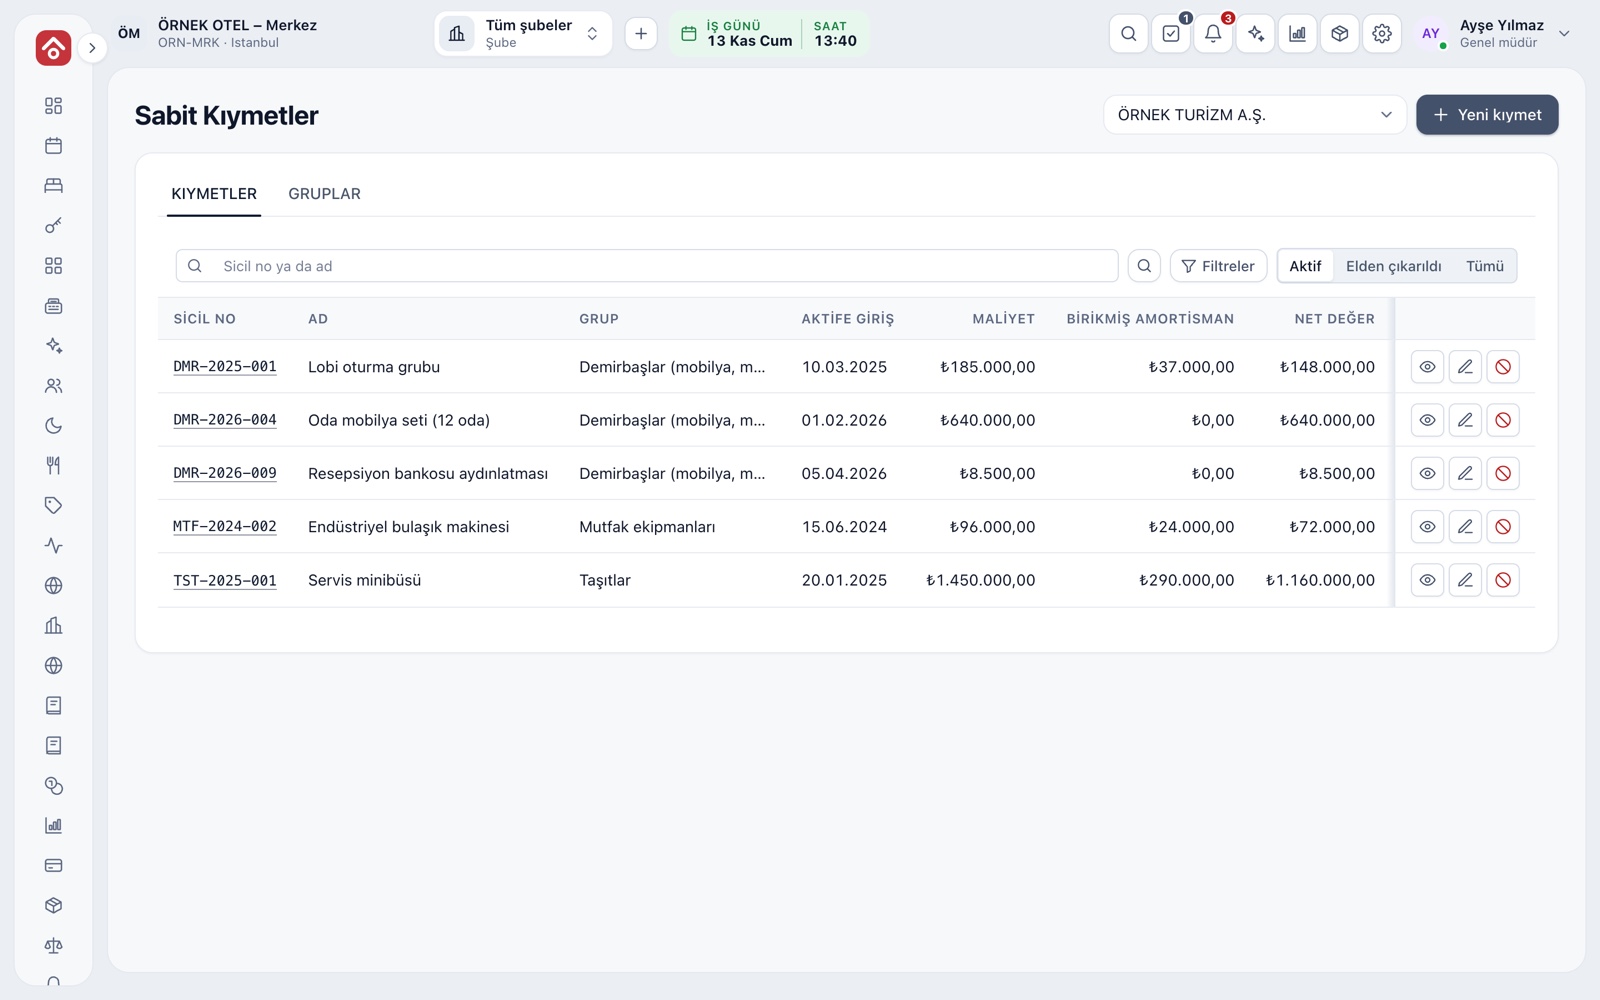
Sabit Kıymet Kartı
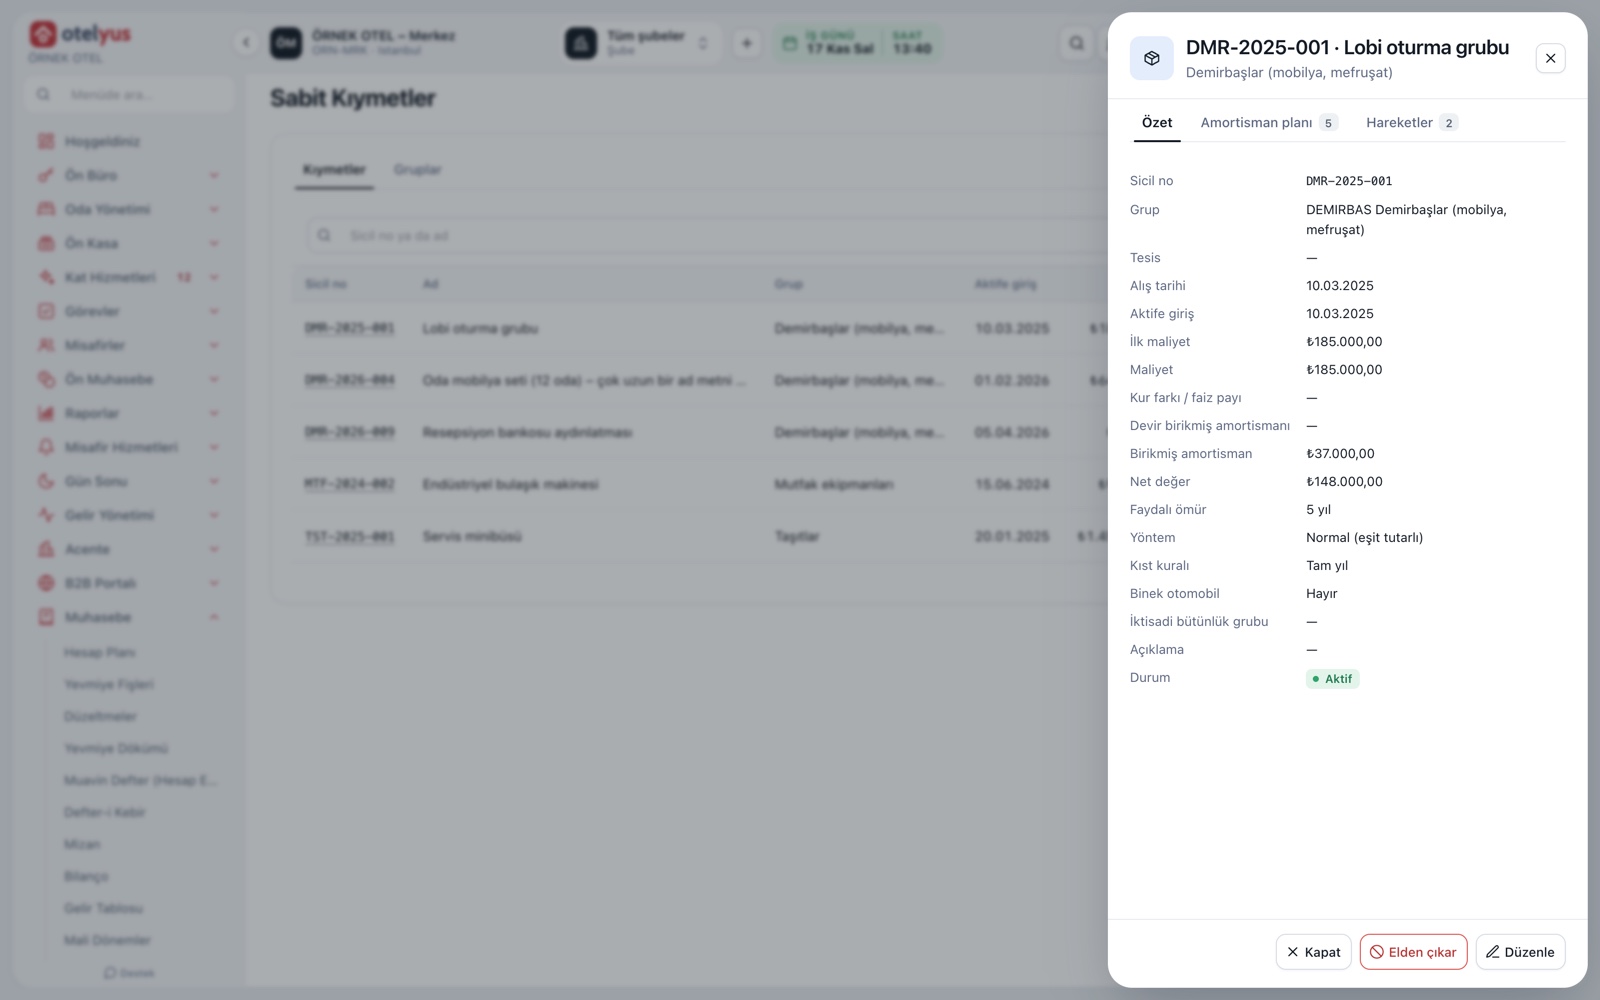
Her sabit kıymet sicil numarası, grubu, alış tarihi, maliyeti ve faydalı ömrüyle bir kart olarak tutulur. Gruplar hesap planınızdaki kıymet, birikmiş amortisman ve gider hesaplarına bağlanır; amortisman fişi doğru hesaplara yazılır.
- Liste sicil numarası ya da adla aranır.
- Maliyet doğrudan gider haddinin altındaysa ekran uyarır.
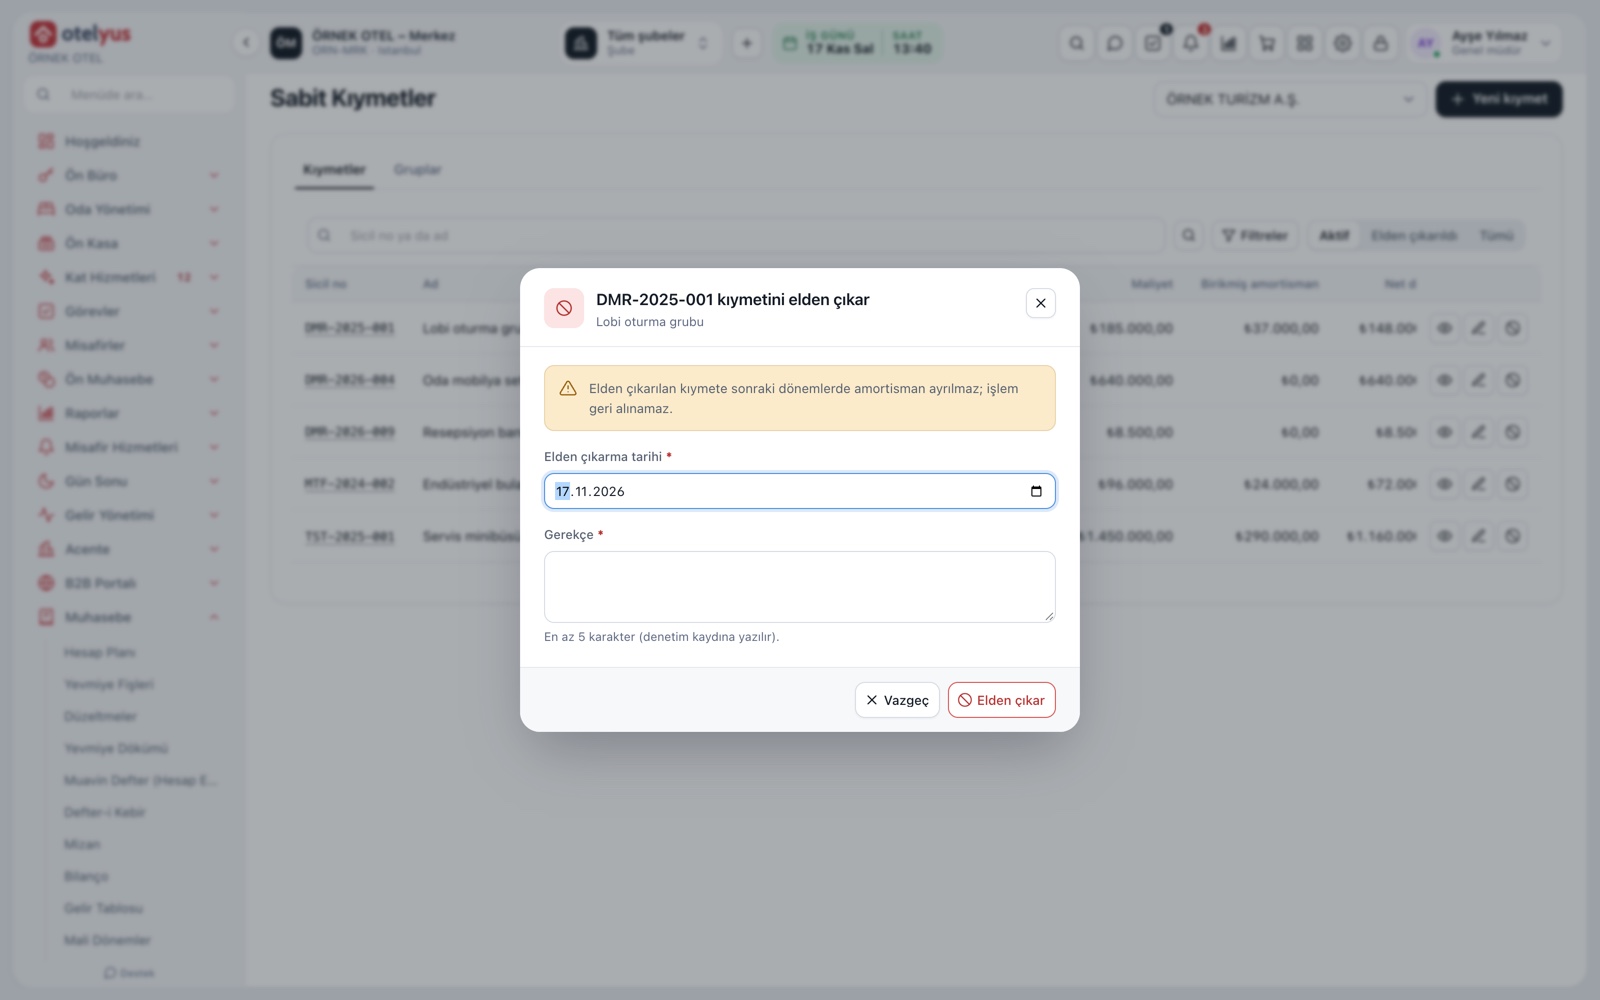
- Elden çıkarılan kıymetin geçmişi korunur.
Birlikte kullanılan modüller
Hesap Planı ve Hesap Grupları
Hesap planı, hesap grupları ve hesap tipleri
Detaylı bilgiMali Yıllar ve Dönemler
Dönem açma, kapama ve kilitleme
Detaylı bilgiMizan ve Mali Raporlar
Mizan, bilanço ve gelir tablosu raporları
Detaylı bilgiYevmiye Kayıtları ve Düzeltme
Yevmiye girişi, düzeltme ve fiş denetimi
Detaylı bilgiSıkça Sorulan Sorular
Sabit kıymet ile demirbaş aynı mı?
Ön muhasebedeki demirbaş ekranı sade takip içindir: doğrusal amortisman tablosu verir, muhasebe fişi yazmaz. Tekdüzen muhasebedeki sabit kıymet kartı ise hesap planına bağlıdır ve amortisman fişini deftere yazar.
Amortisman oranlarını sistem mi belirler?
Yöntemi ve faydalı ömrü siz seçersiniz. Yıllık parametrelerde yayımlanmış değerler yüklenebilir; oran ve süreleri mali müşavirinizle doğrulayın.
Kıymeti sattığımda ne yapmalıyım?
Kıymeti elden çıkarırsınız; gerekçe yazılır ve sonraki dönemlerde amortisman ayrılmaz. Satış sonucunun muhasebeleşmesini mali müşavirinizle belirleyin.
Düşük maliyetli eşyayı kıymet yapmak zorunda mıyım?
Hayır. Maliyet o yılın doğrudan gider haddinin altındaysa ekran, kıymeti aktifleştirmeden doğrudan gider yazılabileceğini hatırlatır. Kararı mali müşavirinizle verin.
Sabit Kıymetler ve Amortisman ile tanışın
Size özel canlı sunum için bizi arayalım ya da 1 ay ücretsiz deneyin.