
Tedarikçi Borçları
Tedarikçi borcu, gelen e-faturadan ya da girdiğiniz alış faturasından doğar ve onayla satıcı carisine yazılır. Yaşlandırma ve vade uyarıları hangi borcun ne zaman ödeneceğini gösterir; tediye fişi borcu kapatır.
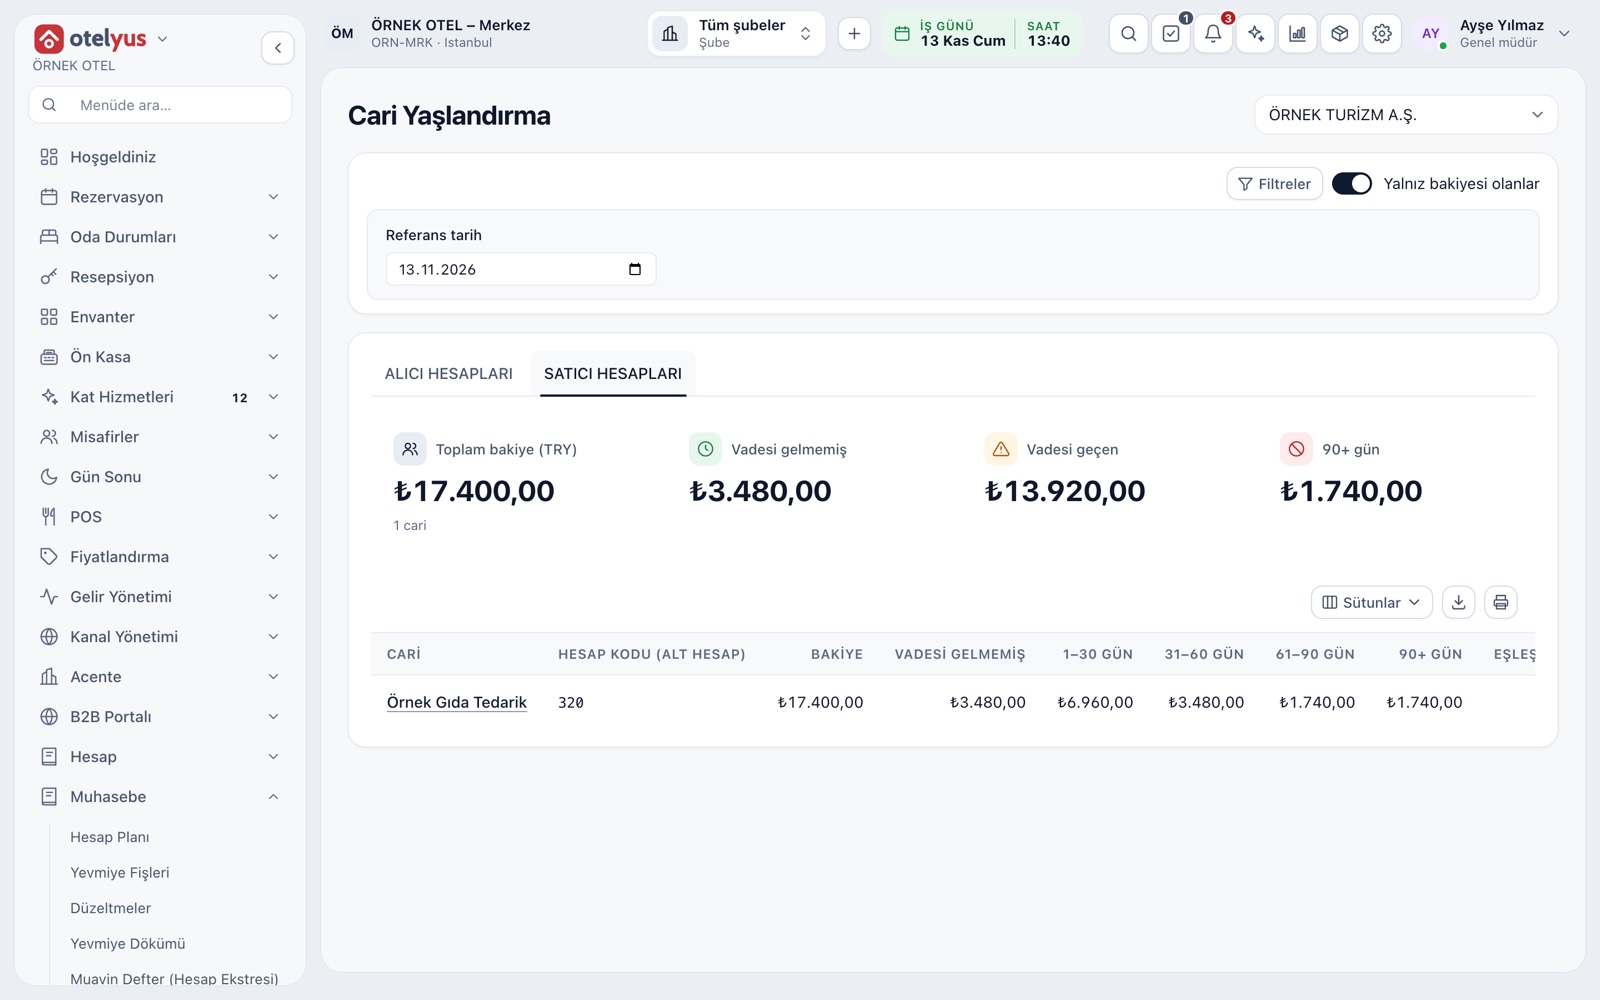
Borçlarınız vadeye göre
Satıcı yaşlandırması tedarikçi borcunuzu vadesi gelmemiş, 1–30, 31–60, 61–90 ve 90 günü aşan dilimlere böler. Üstteki kartlar toplam bakiyeyi, vadesi geçen tutarı ve 90 günü aşanı gösterir. Her satırda tedarikçinin en eski vadesi yazar.
- Alıcı ve satıcı hesapları ayrı sekmelerdedir.
- İsterseniz yalnız bakiyesi olanlar gösterilir.
- Rapor dışa aktarılır ve yazdırılır.
- Eşleşmemiş ödeme (avans) ayrı sütunda görünür.
Her tedarikçinin cari hesabı
Her tedarikçi için muhasebede bir satıcı cari hesabı açılır ve borcunuz bu hesapta izlenir. Vade günü ve para birimi hesap açılırken belirlenir. Satıcı hesabı olmayan tedarikçinin alış faturası onaylanamaz.
- Aynı vergi numarası iki hesapta bulunamaz.
- Gelen faturadaki vergi numarası tedarikçi kartıyla eşleşir.
- Bakiye TL karşılığıyla da izlenir.
Gelen e-faturadan borca
Tedarikçinin kestiği e-fatura gelen kutunuza düşer; gönderenin vergi numarasıyla tedarikçi kartı eşleşir ve belgeden alış faturası taslağı oluşur. Fatura onaylanınca yevmiye fişi ve satıcı cari alacağı yazılır; borç doğru tedarikçiye tek kaynaktan kaydolur.
- Ticari faturaya kabul ya da red yanıtı verilir.
- Reddedilen belgeden alış faturası oluşturulamaz.
- Dikkate alınmayan belge muhasebeleşmez ve geri alınabilir.
Onaydan önce muhasebe önizlemesi
Alış faturasında her satırın gider ya da stok hesabı, KDV oranı ve indirilebilirliği girilir. Onaydan önce muhasebe önizlemesi fişin nasıl yazılacağını gösterir. Faturayı hazırlayan kişi, ayar değiştirilmedikçe kendi faturasını onaylayamaz.
- Fiş dengede değilse ya da eşleme eksikse onay engellenir.
- Onaylanan fatura değiştirilemez; işlemler geçmişte izlenir.
- Gelen faturadan iade taslağı hazırlanır ve borcu azaltır.
- Fatura düzenlemeyen satıcıya gider pusulası ya da e-Müstahsil makbuzu kesilir.
Vadeye göre ödeme takibi
Açık kalemler hangi belgenin ne zaman vadesinin geldiğini ve ne kadar geciktiğini gösterir; vade uyarıları yaklaşan ve geçen ödemeleri listeler. Önce hangi tedarikçiye ödeme yapacağınıza bu görünümden karar verirsiniz. Bu bir ödeme emri değil, takip ekranıdır.
- Yaklaşan vadeler için gün sayısı seçilir.
- Özet, vadesi geçen ve yaklaşan tutarları para birimi bazında verir.
- Vade, belge tarihine eklenen gün sayısıyla ya da belgedeki vadeyle bulunur.
Tediye fişi ve mahsup
Tedarikçiye ödeme yaptığınızda tediye fişi satıcı carisini borçlandırır, kasa ya da banka hesabını alacaklandırır. Ödeme açık kalemlerle eşleşir; eşleşmeyen ödeme avans gibi ayrı bakiye görünür. Aynı firma hem tedarikçi hem müşteriyse bakiyeler mahsup edilebilir.
- Yanlış fiş ters kayıtla geri alınır, gerekçesi kayıt altına girer.
- Yanlış eşleştirme geri alınır; belgeler yeniden açık kalem olur.
- Dövizli hesapta fiş tarihindeki kurla TL karşılığı yazılır.
- Dönem sonunda dövizli bakiyeler kur değerleme fişiyle güncellenir.
Birlikte kullanılan modüller
Cari Hesap Yönetimi
Müşteri, tedarikçi ve acente carileri, açılış fişi
Detaylı bilgiSatış ve Alış Faturaları
Fatura kesme, alış faturası ve iptal/iade
Detaylı bilgie-Fatura ve e-Arşiv
Entegratör üzerinden e-belge gönderimi
Detaylı bilgiÖdemeler ve Tahsilatlar
Tahsilat ve ödeme fişleri
Detaylı bilgiSatın Alma Programı
Talep, sipariş ve teslim alma
Detaylı bilgiSıkça Sorulan Sorular
Tedarikçi borcunu nereden görürüm?
Cari yaşlandırma sayfasının Satıcı hesapları sekmesinden. Toplam bakiye, vadesi gelmemiş ve geçmiş tutarlar ve her tedarikçinin vade dilimleri burada görünür.
Sistem ödemeyi bankaya gönderiyor mu?
Hayır. Burada ödeme kaydedilir ve takip edilir. Bankaya ödeme emri göndermez; ödemeyi kendi bankanızdan yaparsınız.
Gelen faturayı reddedersem ne olur?
Red yanıtı satıcıya e-belge olarak gider ve geri alınamaz. Belgeyi muhasebeleştirmek istemiyorsanız geri alınabilen Dikkate alma seçeneğini kullanın.
Alış faturasını hazırlayan onaylayabilir mi?
Varsayılan olarak hayır; farklı bir yetkili onaylar. Tek muhasebecili küçük işletmeler bu kuralı bilinçli olarak gevşetebilir.
Dövizli borçlar nasıl değerlenir?
Dönem sonunda kur değerleme önizlemesiyle. Fiş onayınızla yazılır; değerleme kurunu mali müşavirinizle belirleyin.
Tedarikçi Borçları ile tanışın
Size özel canlı sunum için bizi arayalım ya da 1 ay ücretsiz deneyin.